
定年後住宅ローンが払えない?
このサイトはリスタート株式会社をスポンサーとして、Zenken株式会社が運営しています。

この記事でわかること
- なぜ、定年後に住宅ローンの支払いが苦しくなるのかという理由がわかります。
- 住宅ローンの滞納を放置するリスクを解説しています。
- 定年前に住宅ローンの支払いが厳しい、と感じた際にできる対処法を紹介しています。
- 定年後、住宅ローンの支払いに関して「やってはいけないこと」がわかります。
競売回避なら

株式会社
働いているうちに完済できるスケジュールを組んでいたはずが、会社の再雇用制度による大幅な減収や、退職金の想定下振れによって、定年を迎えても多額の住宅ローンが残ってしまうケースは決して珍しくありません。
収入が年金だけに限られる老後の生活において、毎月現役時代と同じ重さのローンを支払い続けるのは極めて危険です。病気による医療費や将来の介護費用が膨らみ出す前に、家計をスリム化して老後破産を防ぐための現実的な解決策を解説します。
NHKニュース7/クローズアップ現代(NHK)/報道ステーション(テレビ朝日系)
これまで住宅ローンを返済し続けてきたものの、「定年後の再雇用によって収入が減ってしまった」「退職金が想定よりも少なかった」といった場合、75歳まで続くローンの返済に大きな不安を感じている人もいるのではないでしょうか。
このように、定年後にローンの返済難に陥ってしまうことは珍しいケースではありません。しかし、返済を滞納する前であれば、負担を減らせる解決策があります。
定年後に住宅ローンが払えなくなるのはなぜ?
給料が下がった・退職金が想定より少なかった
定年後も現役の頃と同じ返済額を払い続ける前提でライフプランを組んだ場合には、定年後に破綻してしまう場合があります。定年後も再雇用などによって働き続ける人も多く見られますが、現役時代と比較すると給与が大幅にダウンする傾向のため、ローンの返済が難しくなるケースもあります。
また、もともと「退職金を使用してローンを一括返済する」というプランを組んでいた場合、会社の業績悪化や再就職・転職の影響によって想定通りの額を受け取れなかった場合も考えられます。このように、もともとの計画が崩れたことが月々の返済が厳しくなる原因となります。
ボーナス払いが続けられない
ボーナスをローンの返済に充てていた場合、定年後はボーナスが支給されなくなるために返済計画が大きく狂ってしまうこともあります。年金の受給額のみでは月々の返済が厳しくなる上に、さらに年2回あったボーナス返済分を捻出する必要が出てきます。
このように、現役時代の収入を前提としたボーナス払いの設定は、定年後の家計においては大きなリスクになる可能性があります。
医療費などの予想外の出費
加齢に伴って、想定していなかった通院費や入院・手術費、介護費用など健康面における支出は急増傾向にあります。さらに、マンションの老朽化による修繕積立金の値上げといったように、予測していなかった出費が原因ということもあります。
住宅ローンを払えないまま放置するとどうなる?
銀行から督促状が届き一括返済を求められる
住宅ローン返済が遅れた場合、はじめに銀行から電話や郵便で督促状が届きます。さらに滞納を続けると、「期限の利益の喪失」を通知する催告書が送られてきますが、この「期限の利益」は簡単にいうとローンを分割で支払う権利です。この権利を失うと毎月の分割払いができなくなってしまうため、住宅ローンの残債全額に加えて遅延損害金を一括返済するように求められます。退職後の家計の中で、数千万円の残債を一括で支払うことは非常に困難になります。
保証会社へ引き継がれ裁判所で「競売」の手続きが進む
一括返済の請求に応じられず、そのまま時間が経過した場合、保証会社が債務者に代わり銀行にローンの残高を全額支払う「代位弁済」が行われます。これ以降は債権者が保証会社などに引き継がれ、裁判所に対して競売に関する申立てが進んでいきます。
安値で家を失い、引っ越し先も見つからなくなる
自宅が競売にかけられると、通常の市場価格よりも安い価格での取引が行われてしまいます。売却代金はローンの支払いに充てられますが、安値で取引されることから多額のローン残債が残ってしまうケースがほとんどです。
このように、ローンの返済が残ってしまう上に落札されると強制退去となってしまいます。高齢で収入が少ないケースでは、新たに賃貸物件を借りようとしても入居審査が通りにくく、引越し先が見つからないといった深刻な状況に陥ってしまうことも考えられます。
定年前に住宅ローン返済が厳しくなったときの対処法
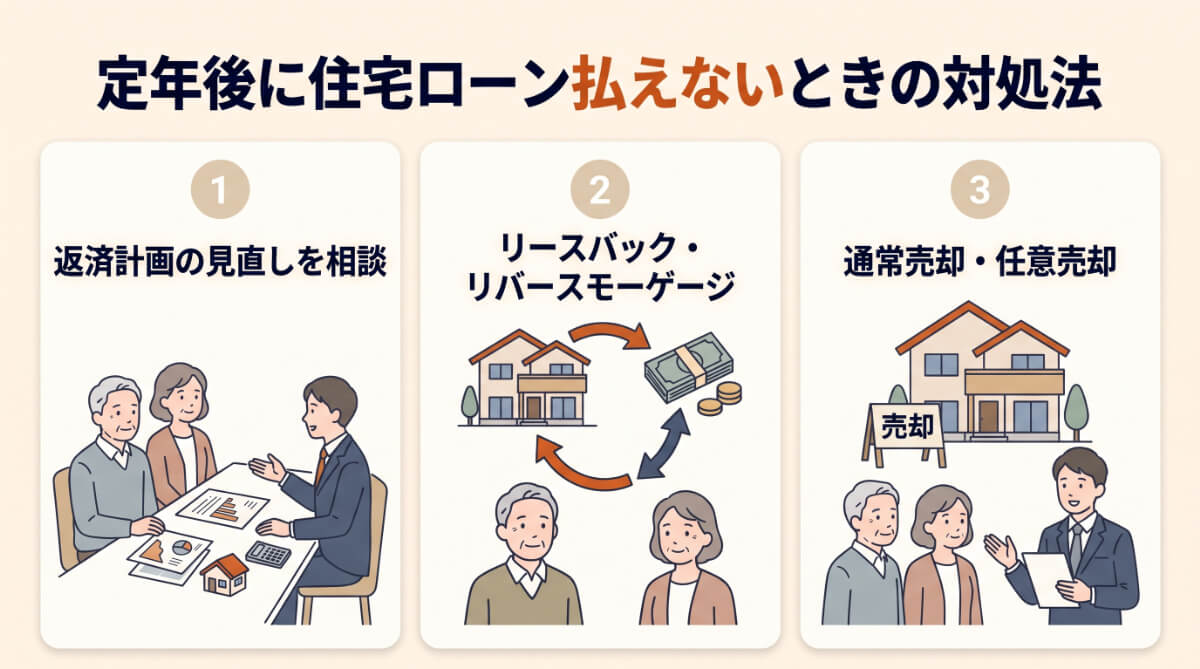
1.返済計画の見直しを相談
ローンの返済が厳しいと感じた場合には、滞納する前に借入先の金融機関に対して相談することが大切です。収入の減少や今後の見通しについて誠実に伝えることによって、毎月の返済額を減額してその分返済期間を延長する「リスケジュール(条件変更)」などの対応について検討してもらえる可能性があるためです。
ただし、毎月の負担は軽減されるものの返済期間が延びるために利息の負担が増え、総支払額が増加することになるといった面も踏まえながら、早めに窓口に相談することが重要です。
2.リースバック・リバースモーゲージ
そのまま自宅に住み続けたい場合には、「リースバック」「リバースモーゲージ」といった方法があります。
リースバックは、不動産会社などに自宅を売却するとともに賃貸借契約を結び、その後は家賃を支払いながら、これまで住んできた家に住み続ける方法です。売却代金はローンの返済に充てられます。
また、リバースモーゲージは、自宅を担保にして金融機関から融資を受け、契約者が亡くなった後に自宅を売却して元本を返済する制度です。この方法では毎月の支払いを利息のみに抑えられることから負担を大幅に減らせるメリットがあります。
3.通常売却・任意売却
家を売却してローンを清算する選択肢もあります。
家の売却額がローン残高を上回っている「アンダーローン」の状態であれば、通常売却を行ってローンを完済し、手元に残った資金で住み替えができます。
売却価格がローン残高を下回っているオーバーローンの状態の場合、本来は抵当権を外せないため売却ができませんが、金融機関の合意を得た上で市場価格に近い高値で売れる任意売却を行う方法もあります。この方法であれば競売を回避しつつローンの残債を大幅に減らせます。また、残った借金も無理ない範囲で分割返済を交渉できます。
手遅れになる前に!老後破産を防ぐセルフチェック
手遅れの状態になる前に、下記の項目を一度チェックしてみましょう。
- 「年金支給額 − 月の基本生活費」でローン返済に回せる余裕がいくら残るか?
- 70歳・75歳時点での手元流動資金(預貯金)が100万円以下にならないか?
- 退職金を全額返済に充てた場合、将来の医療・介護費用が残るか?
定年後の住宅ローンでやってはいけないNG行動
退職金をすべてローンの返済に使い切る
中には「とにかく早くローンを返済したい」という思いから、受け取った退職金の全額を住宅ローンの繰上げ返済に使ってしまうケースもあるかもしれません。この場合、手元から現金がなくなってしまうため、突発的な病気による入院費用・介護費用などに対応ができなくなるリスクがあります。
このようなリスクを回避するためにも、いざという時の資金は手元に残しつつ、余剰資金のみを返済に回すのがポイントです。
カードローンなどの借金で返済を穴埋めする
住宅ローンの返済のために、カードローンなどで借金をするのも避けるべき行為です。カードローンの金利は非常に高いことから、住宅ローンの返済の穴埋めに使用するとあっという間に利息が増えて多重債務に陥るリスクがあり、根本的な対策にはなりません。支払いが厳しい場合には、借金をするのではなく金融機関に相談をしてください。
誰にも相談せず放置してしまう
督促状などの通知を無視し、さらに誰にも相談せずに問題を放置することも避けましょう。ローンの問題は、時間が経てば経つほど滞納分が膨らんでいきます。返済が滞る前や、最初の督促状が届いた時点で金融機関や不動産の専門家、弁護士への相談によってさまざまな選択肢を提示してもらえる可能性があります。判断が遅れたことにより競売が確定してしまわないように、問題を放置せず然るべきところに相談をするのが大切です。
※2026年4月1日時点
競売回避なら
NHKニュース7/クローズアップ現代/
NHK NEWS おはよう日本/
報道ステーション

「退職金で一括返済するはずだったのに、会社の都合で予定が狂ってしまった」「年金だけの収入では、いつローンを返済できなくなるか不安が大きい」といったお悩みは決して珍しくありません。
これまで長い間過ごしてきたマイホームを守りたい、という気持ちは痛いほどよく理解できます。しかし、家を守りたい気持ちを重視するあまり、日々の食事や医療費などを削り、老後資金を大きく減らしてしまうのは本末転倒といえます。
もし返済が滞ってしまい競売の手続きが進んでしまった場合、年齢を理由として次の住まいがなかなか見つからないという状況にもなりかねません。大切なのは、ローンの返済が苦しい状況をどのように解消していくのかを見つけることであるため、一人で抱え込まずにまずは専門家に相談してみてください。今後の生活を立て直す方法が見えてくるはずです。