休職で住宅ローンの支払いが厳しい方へ
このサイトはリスタート株式会社をスポンサーとして、Zenken株式会社が運営しています。

この記事でわかること
- 体調不良や怪我による休職中であっても、住宅ローンの返済を一時的に猶予する公的・民間支援があります。
- 加入している団体信用生命保険(団信)の内容次第では、一定期間のローン返済が免除される可能性があります。
- 無理をして他社から借金を重ねてしまう前に、家を適正価格で売却して借金を大幅に減らす任意売却が有効です。
- すでに裁判所から競売の書類が届いていても、一般の入札が始まる前なら手続きを取り下げられます。
- ハコとしてのマイホームを残すこと以上に、あなたの体調回復と生活再建を第一に考えることが大切です。
競売回避なら
株式会社
突然の休職で収入が減り、住宅ローンをどうすればいいかわからないと相談される方は少なくありません。特に、傷病手当金だけで生活している場合は、住宅ローン返済まで手が回らなくなることがあります。
ただ、休職したからすぐ競売になるわけではありません。団信や返済猶予制度を利用できるケースもあり、状況によっては任意売却で整理する方法もあります。
NHKニュース7/クローズアップ現代(NHK)/報道ステーション(テレビ朝日系)
休職すると住宅ローンの返済はどうなる?
休職しても住宅ローンの返済義務はなくならない
病気やケガなどによって休職している期間も、住宅ローンの返済義務は無くなりません。例え休職したとしても金融機関との契約は継続するため、団体信用生命保険の特約が適用されるなどのことがない限りは、債務は残り続けます。休職により収入が減少する中でローンの支払いが負担になることがあります。
傷病手当金だけでは返済が苦しくなるケースも多い
会社を休職すると、健康保険から傷病手当金が支給されます。ただしその額は標準報酬月額の3分の2となり、支給期間は最長1年6ヶ月です。この点から、傷病手当金のみでは返済が苦しくなるケースも多いとされています。特にボーナス払いを併用している場合などは、貯蓄がないと給付金のみでローン返済を続けていくことが難しくなることがあります。
滞納する前に行動することが重要
住宅ローンの返済が苦しくなった場合は、滞納する前に行動することが大切です。早めに対応すれば選べる方法が多く残り、状況の悪化を防げる可能性が高まるからです。
まずは、復職までに得られる収入や傷病手当金などの給付金、今後の返済見通しを確認しましょう。そのうえで、毎月の住宅ローン返済額やボーナス払いに加え、生活費、治療費、税金・社会保険料などの支出も整理します。
また、給付金などの入金が住宅ローンの返済日に間に合うかどうかも重要です。入金日と引き落とし日にずれがないかまで確認しておくと、滞納を避けるための対応を早めに検討できます。
休職中に住宅ローンが払えない場合の対処法
休職中にまず利用できる制度を確認する
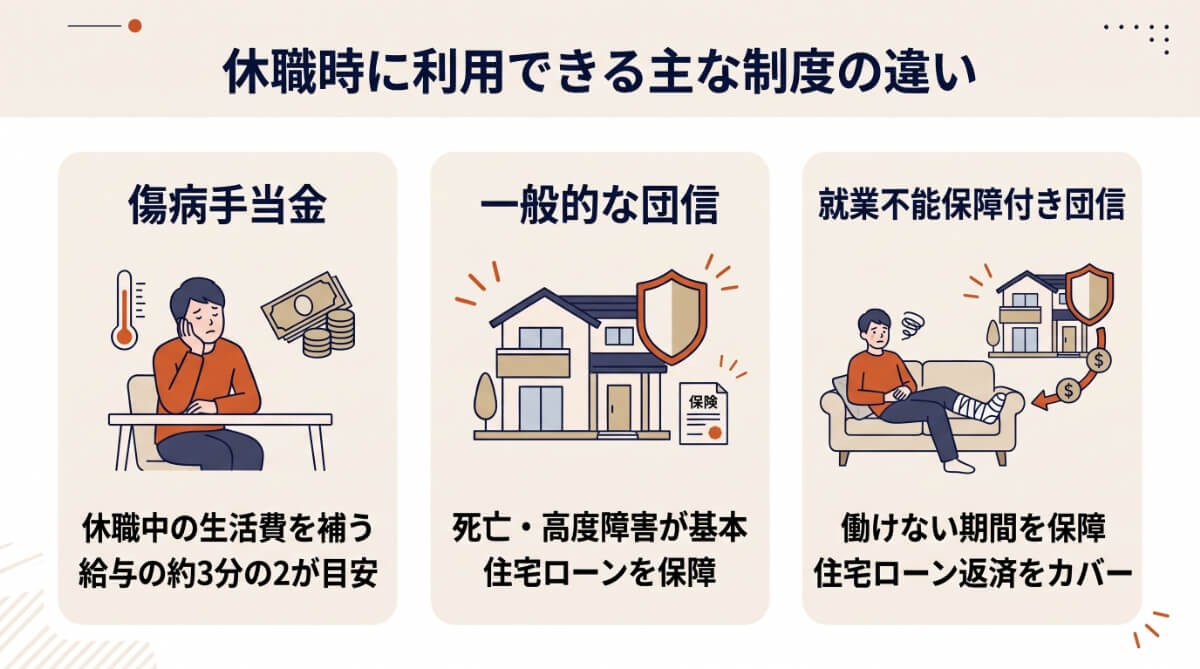
休職中に住宅ローンの返済が難しくなった場合は、まず利用できる制度がないか確認しましょう。たとえば、傷病手当金や住宅ローン契約時に加入した団体信用生命保険の保障内容などです。
なお、団体信用生命保険で受けられる保障は、契約内容や特約の有無によって異なります。契約書や保険証券などを確認し、現在の状況で利用できる保障を早めに把握しておくようにしましょう。
家計を見直して返済資金を確保する
住宅ローンの返済資金を確保するために、まずは家計の収支を整理しましょう。通信費や保険料などの固定費をはじめ、食費や娯楽費などの日々の支出も見直し、削減できるものがないか確認します。
休職中は収入が減少する可能性があるため、これまでと同じ家計を維持するのではなく、現在の収入に合わせて支出を調整することが大切です。無理なく減らせる支出を洗い出し、住宅ローンの返済に回せる資金を少しでも確保しましょう。
金融機関へ返済条件変更(リスケジュール)を相談する
家計を見直しても返済が難しい場合は、住宅ローンを借りている金融機関へ早めに相談しましょう。状況によっては、返済期間の延長や一定期間の元金据え置きなど、返済条件を変更できる場合があります。
なお、対応は契約内容や金融機関によって異なるため、滞納する前に現在の収入状況や今後の見通しを伝え、どのような方法があるか相談しておくことが大切です。
住宅ローンの借り換えを相談する
現在より金利の低い住宅ローンへ借り換えられれば、毎月の返済額を抑えられる可能性があります。ただし、休職中の場合は借り換えの審査が厳しくなる可能性が高い点には注意が必要です。
休職中の借り換えが難しい場合は、復職して収入や勤務状況が安定してから改めて借り換えを検討するのが現実的かもしれません。
売却・任意売却を検討する
復職の見通しが立たず、以後も住宅ローンの返済を続けることが難しい場合は、自宅の売却も選択肢になります。
売却価格より住宅ローン残高のほうが多いオーバーローンの状態では、通常の方法で売却できないことがありますが、その場合でも、金融機関の同意を得て行う任意売却であれば、競売を避けながら売却を進められる可能性があります。
親族から援助を受ける
一時的に返済資金が不足している場合は、親や兄弟姉妹などの親族に援助をお願いする方法もひとつの選択肢です。ただし、お金の貸し借りは親族間でもトラブルにつながる可能性があるため、借りる場合は、あらかじめ金額や返済期限、返済方法などを明確にし、きちんと借用書を作成しておくことをおすすめします。
休職中にまず利用できる制度を確認する
傷病手当金
健康保険には傷病手当金という制度があります。これは、業務外の病気やケガの療養のために、連続する3日間を含む4日以上休業した場合、4日目から最長1年6ヶ月間にわたって支給が行われるものです。支給額は標準的な給与のおよそ3分の2が目安とされています。
団体信用生命保険(団信)
住宅ローン契約時に加入した「団体信用生命保険(団信)」の保証内容を確認することも大切です。一般的な団信は、死亡や高度障害時に適用されますが、特約が付帯されている契約では、休業する原因となった病気が保険金の支払い対象に該当する可能性があります。
就業不能保障付き団信・住宅ローン返済支援保険
団体信用生命保険の中には、就業不能保証が付帯されているものがあります。これは、病気・ケガにより所定の期間働けない状態が継続した場合、毎月のローン返済額をカバーしてくれるものです。また、働けなくなった場合に保険金により住宅ローンを返済できる、債務返済支援保険もあります。
労災・障害年金
休職の原因が勤務中の事故や通勤途中の災害である場合は、健康保険の傷病手当金ではなく、労災保険の休業(補償)給付を受けられる可能性があります。傷病手当金と労災保険では対象となるケースや申請先が異なるため、自分がどちらに該当するのかを確認するようにしましょう。
また、障害年金は、病気やけがによって一定の障害状態にある場合に支給されるものです。休職しているだけで受給できるわけではありません。対象となる可能性がある場合は、労働基準監督署や日本年金機構などに確認しましょう。
利用できる制度があるか加入内容を確認する
住宅ローンの契約書や生命保険・医療保険の証券を確認します。その中に、保険ごとに細かい支払い条件や免責自由などが定められていますので、現在の状況で利用できる制度があるのかを把握できます。
金融機関へ返済条件変更(リスケジュール)を相談する
返済期間の延長・一時的な減額・ボーナス払いの変更を相談する
住宅ローンの返済が難しくなった場合は、金融機関に返済条件の変更を相談できる場合があります。主な相談内容は、返済期間の延長や一定期間の返済額の減額、ボーナス払いの見直しなどです。
ただし、金融機関からの提案は契約内容や審査によって異なり、必ず希望通りの条件に変更できるとは限りません。また、返済条件を変更しても借入金そのものが減るわけではないため、変更後の返済計画まで考えておくことも大切です。
相談時は収入の変化・残債・復職見込みを整理する
金融機関へ相談する前に、現在の状況を整理しておくと話を進めやすくなります。相談する前に、まずは休職によって収入がどの程度減ったのか、住宅ローンがどれくらい残っているのか、いつ頃復職できる見込みなのかを確認しておきましょう。あわせて、毎月の収支や預貯金、傷病手当金などの給付状況もまとめておくと、今後どの程度の返済が可能なのかを伝えやすくなります。
必要な書類は金融機関によって異なるため、診断書や勤務先の証明書などが必要かどうかも事前に確認しておくようにしましょう。
変更後の返済額・総利息・費用まで確認する
返済条件を変更する際は、当面の返済額だけでなく、その後の負担も確認しておくことが大切です。たとえば、一時的に返済額を減らしたケースであれば減額期間終了後の返済額、返済期間を延長したケースであれば総返済額や利息がどの程度増えるのかを確認しましょう。あわせて、条件変更に伴う手数料の有無も確認しておく必要があります。
すでに住宅ローンの引き落としができていない場合は、借入先の金融機関の住宅ローン窓口や返済相談窓口へ連絡し、必要な対応を確認しましょう。
住宅ローンの借り換えを相談する
現在より金利の低い住宅ローンへ借り換えることで、毎月の返済負担を軽減できる可能性があります。ただし、借り換えには新たな審査が必要です。休職中は収入が減少していたり、今後も安定した収入を得られるか判断しにくかったりするため、審査に通りにくくなる可能性がある点は理解しておきましょう。
借り換えを検討する場合は、現在の収入や復職の見通しを踏まえたうえで金融機関に相談することが大切です。
休職中は借り換え審査が厳しくなる
住宅ローンの返済が厳しい場合、金利の低い住宅ローンに借り換えにより負担を減らす選択肢も考えられますが、休職中は借り換え審査が厳しくなりますので、難しいと言わざるを得ません。これは、住宅ローンの審査では「安定した継続的な収入」が重視されるためです。また、休職中は健康状態により団体信用生命保険の加入ができないケースも多いといえます。
復職後で収入が安定すれば借り換えできる可能性もある
休職中は借り換えが難しかったとしても、復職後に収入が安定すれば、借り換えを行える可能性が出てきます。復職直後ではなく、数ヶ月分の収入実績や勤務状況を見られるケースが多いため、一定期間収入や勤務状況を安定させることが大切です。
休職中・復職後に住宅ローンを新しく組める?
病気・ケガによる休職と育児休業では確認事項が異なる
休職中に住宅ローンを新しく組めるかどうかは、休職の理由によって確認される内容が異なります。たとえば、病気やケガによる休職と育児休業では、復職の見込みや今後の収入について金融機関が確認するポイントも同じではありません。
そのため、「休職中は住宅ローンを組めない」「復職予定があれば必ず審査に通る」と一律に判断することはできません。現在の休職理由や復職予定を伝えたうえで申込先の金融機関に相談しましょう。
復職後の収入・勤務状況と団信の加入条件が確認される
住宅ローンの審査では、収入や勤務状況などから安定して返済を続けられるかが確認されます。一方、団体信用生命保険(団信)への加入については、健康状態などをもとに別途審査が行われます。
復職してから何か月経過すれば必ず住宅ローンを組めるといった一律の基準があるわけではありません。必要となる収入証明や勤務状況に関する書類も金融機関によって異なるため、申込前に確認しておきましょう。
団信が難しい場合はワイド団信・フラット35などを比較する
持病や治療歴などを理由に通常の団信への加入が難しい場合でも、住宅ローンの選択肢がなくなるとは限りません。一般的な団信より加入条件が緩和されたワイド団信を取り扱う住宅ローンや、団信への加入が任意となっているフラット35などもあります。金利や保障内容、利用条件などを比較し、自分の状況に合った借入方法がないか金融機関へ相談してみましょう。
なお、住宅ローンの借り換えでも新たな融資審査が行われます。この点は、現在の借入先と返済方法を調整する返済条件変更(リスケジュール)との大きな違いです。主な違いは以下の通りです。
| 項目 | 返済条件変更(リスケジュール) | 借り換え |
|---|---|---|
| 目的 | 既存の契約のまま返済方法を見直す | 新しい住宅ローン契約に切り替える |
| 審査 | 簡易な審査で対応される場合がある | 新規融資と同様の審査が必要 |
| 金融機関 | 現在の借入先のみで完結 | 現在と異なる金融機関を選べる場合がある |
過去の休職歴や審査後の休職はどう伝える?
過去の休職・通院歴は申込書と告知書の質問に沿って回答する
住宅ローンの申込みでは、勤務先や収入に関する申告と、団体信用生命保険(団信)の健康状態に関する告知は、それぞれ別に確認されます。たとえば、過去にうつ病や適応障害などで通院したことがある場合も、現在は投薬していない、すでに治療が終了しているといった理由だけで、申告不要と自己判断するのは避けましょう。
申込書や告知書に記載された質問内容をよく確認し、該当する場合はその内容に沿って正確に回答することが大切です。
審査中・審査通過後に休職したら融資実行前に申込先へ確認する
住宅ローンの事前審査や本審査を通過した後に休職することになった場合は、融資が実行される前に申込先の金融機関へ状況を伝えましょう。
審査時と現在の勤務状況や収入状況が変わると、追加の確認や書類提出を求められる場合があります。必要な対応内容は、事前審査後なのか、本審査後なのか、融資実行後なのかによっても異なります。
休職したことを伝える必要があるか、審査や融資にどのような影響があるかについて、申込先の金融機関へ直接確認することが大切です。
復職を待っているだけでは解決しないケース
復職予定があっても返済は続く
「もうすぐ復帰できる」といった場合でも、その間もローンの返済は続きます。十分に貯蓄があれば問題ありませんが、資金のやりくりがギリギリの状態の場合、復職する直前に資金が尽きてしまう可能性もあります。そのため、復職の目処が立ったとしても、資金管理は細かく行っていくことが大切です。
傷病手当金だけでは返済できないケース
例えばボーナスをあてにした返済計画を立てて住宅ローンの借り入れを行い、その後に休職した場合には傷病手当金のみでは返済が苦しくなる可能性があります。この場合、単に復職を待つだけでは根本的な解決にならないため、積極的に対策を行っていくことが必要になってきます。
復職が長引く場合は早めに住まいの見直しも必要
想像以上に復職までの期間が長引くケースもあります。この場合、貯蓄が減り続ける状況になっている場合には早めに住まいを見直すのも必要です。復職の目処が立たない、先行きが不透明な場合には、早い段階で家の売却などを検討することが大切です。
住宅ローンを滞納するとどうなる?
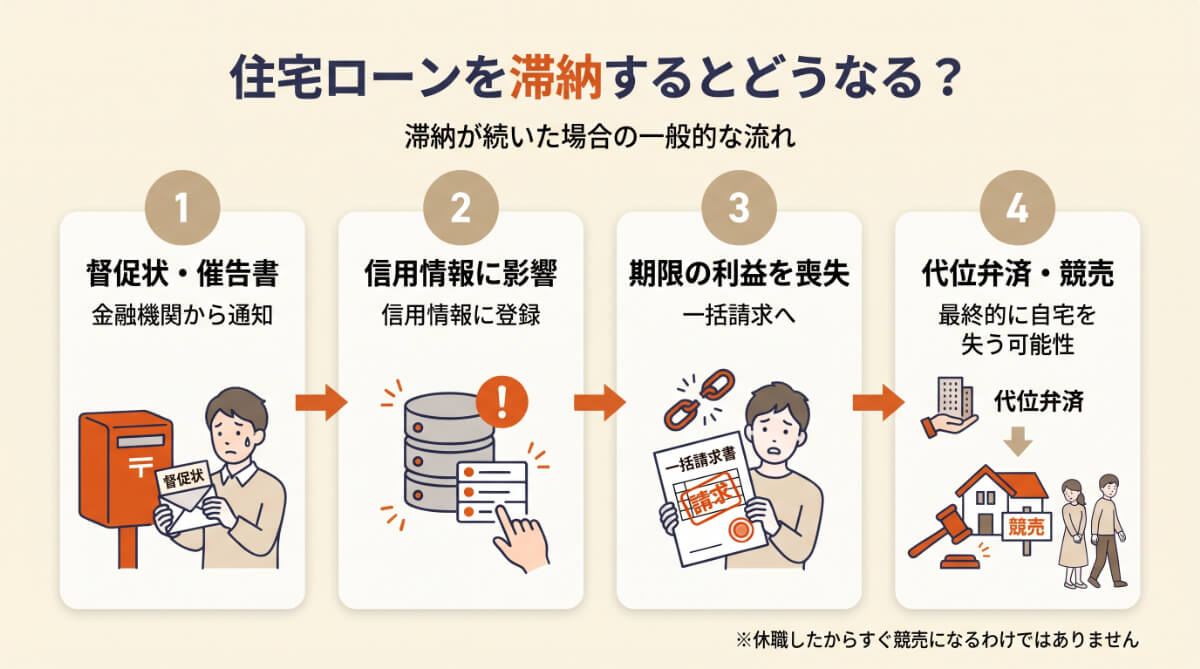
督促状・催告書が届く
ローンを滞納した場合、金融機関から督促状や催告書などの書類が送られるようになります。この書類を放置すると、期限の利益の喪失や競売といったように段階が進んでいき、自宅を失ってしまう可能性が高まってしまうため、書類が届いたら対応をすることが重要です。
信用情報に影響する
滞納続くと個人信用情報機関に金融事故情報が登録され、いわゆる「ブラックリスト入り」という状態になります。こうなると、その後数年間にわたって新しくローンを組む、クレジットカードを新規作成・更新ができなくなるなど、日々の生活にも影響が出てきます。
期限の利益を喪失し一括請求される
滞納が3〜6ヶ月続いた場合、期限の利益を喪失します。「期限の利益」とは、借り入れしたローンを分割で支払う権利ですが、この権利を失うことによってローンの残債を一括で返さなければならなくなります。しかし、ローン残債の一括返済は現実的に難しいケースが多く、次の段階の手続きに進んでいきます。
最終的には競売になる可能性がある
一括での返済ができない場合には、保証会社による代位弁済が行われ、債権が移ります。最終的には、保証会社から裁判所に対して競売の申し立てが行われ、自宅が競売にかけられることになります。もし競売にかけられた場合、市場価格よりも安値で強制的に売却されることに加えて、定められた日までに退去していなければ強制退去を命じられることになります。
任意売却を検討した方がよいケース
復職の見込みが立たない
症状が重いなどの理由から復職の見込みが全く立たない場合には、任意売却を検討した方が良い状況であるといえます。将来の収入が不透明な状態で住宅ローンを抱え続けることは、精神的な負担にもなります。早めに家を手放し、生活基盤の立て直しと療養に専念できるようになります。
傷病手当金では返済を続けられない
家計の見直しを行ったとしても、傷病手当金ではローンの返済が続けられない、貯金も残りわずかな状況であれば、任意売却を検討した方が良いといえます。完全に資金が底をつく前に、早い段階での決断が必要です。
すでに滞納している
すでに住宅ローンの支払いを滞納しており、金融機関からの督促状・催告書が届いているケースでは、競売を防ぐためにも任意売却を検討すべきであるといえます。できる限り早い段階で任意売却に詳しい不動産会社などに相談を行いましょう。
リスケジュールでも返済が難しい
ローンの返済について金融機関に相談し、一時的に利息のみの支払いなどに条件変更をしてもらったとしても返済が苦しいケースも考えられます。このような状態は、単に問題を先送りしているに過ぎないため、任意売却を検討するのが賢明な判断であると考えられます。
家を残すより生活再建を優先した方がよい場合
「せっかく購入した家を守りたい」という思いがあるために、無理な返済の継続がストレスとなり、病気の妨げになることもあります。このような状況であれば、家を残すよりも任意売却を行いローンの残額を減らし、生活の再建や療養に集中できる環境を整える方が良いといえます。
休職中の方から相談を受けていると、復職するまでは何とか耐えたいと無理を続けてしまう方もいます。
ただ、収入が減った状態で住宅ローンを抱え続けると、治療や生活そのものに影響が出始めます。
団信、返済猶予、任意売却、住み替え。状況によって、整理した方がよい選択肢は変わります。
リスタートでは、不動産整理だけでなく、その後の生活再建まで含めて一緒に整理しています。
無理を続けて競売へ進んでしまう前に、一度状況を整理してみてください。
休職中にやってはいけないこと
金融機関へ相談せず滞納する
ローンの返済が苦しいにもかかわらず、金融機関に何も連絡せずに滞納することは避けましょう。無断での滞納は「返済の意思なし」と受け取られる可能性もあります。もし返済が厳しいと感じた場合には、早めに金融機関に相談することが重要です。
消費者金融で返済資金を借りる
住宅ローンの支払いのために、消費者金融などから返済資金を借りる行為も避けるべきです。ローンの返済を借金で返すという状況は、多重債務に陥る可能性があるためです。最終的に自己破産をするしかなくなるなど、事態の悪化を招いてしまいます。
復職すれば何とかなると放置する
「復職すればボーナスなどでなんとかできる」と楽観視し、問題を放置することも良くありません。病気が再発するリスクもありますし、復職後にすぐ元の給与水準に戻るとも限りません。復職の目処が立ったからといって油断せず、しっかりと対策を行うことが大切です。
督促状や通知を無視する
金融機関から届いた督促状や催告書などの通知を無視するといった行動も避けるべきです。連絡を断ち、何も対応をしないと、差し押さえや競売への手続きが進むことになります。通知と向き合うのは気が重いと感じるかもしれませんが、必ず内容を確認した上で対応を行うようにしてください。
状況別の相談先
金融機関
住宅ローンの返済に対して不安を感じた場合には、まずはローンの借り入れを行った金融機関に相談をします。特に滞納をしてしまう前に、窓口に行き状況を説明してください。返済期間の延長など返済計画の見直し(リスケジュール)の対応が可能なこともあります。
FP・公的相談窓口
家計の立て直しをしたい、社会保障制度の中でどのようなものが利用できるのかを知りたい場合には、ファイナンシャルプランナー(FP)への相談がおすすめです。また、自治体の相談窓口などでも制度やサポートに関する情報提供を受けられます。
任意売却を扱う不動産会社
すでに滞納しているケースや、オーバーローン状態であるものの自宅を売却せざるを得ないケースでは、任意売却を扱っている不動産会社に相談してください。そのような不動産会社であれば、金融機関との交渉を代行し、競売を回避しつつ売却を進めるサポートが期待できます。ただし、できるだけ早い相談が必要です。
弁護士へ相談した方がよいケース
住宅ローンのほか、消費者金融などからも借金をしており多重債務に陥っている場合などには、弁護士に相談することが推奨されます。個人再生により家を残す方法、自己破産など法的な債務整理の手続きなどのように、解決策を提示してもらうことができます。
休職と住宅ローンに関するよくある質問
傷病手当金を受け取っていれば住宅ローンを組めますか?
傷病手当金を受給しているからといって、それだけで住宅ローンを組めるとは限りません。傷病手当金は、休業中の生活を支えるために支給される一時的な給付です。住宅ローンの審査では、今後も安定して返済を続けられる収入があるかどうかが確認されるため、受給状況だけで融資の可否が決まるわけではありません。詳しい取り扱いは、申込先の金融機関に確認しましょう。
休職していることは住宅ローンの審査で分かりますか?
住宅ローンの審査では、勤務状況や収入について申告するほか、収入証明などの書類を提出します。その過程で、休職していることが確認される場合もあります。「発覚するかどうか」を基準に考えるのではなく、申込書や金融機関から求められた内容に沿って、現在の勤務状況や収入を正確に伝えることが大切です。
休職中でも住宅ローン控除を受けられますか?
休職しているという理由だけで、住宅ローン控除を受けられなくなるわけではありません。実際に控除を受けられるかどうかは、住宅ローン控除の適用要件を満たしているか、その年に所得税や住民税の負担があるかなどによって異なります。
なお、傷病手当金は非課税のため、課税所得には含まれません。また、住宅ローン控除は、控除額がそのまま現金で支給される制度ではない点にも注意が必要です。
自宅に住み続けたい場合にはどのような選択肢がありますか?
自宅に住み続けたい場合は、まず住宅ローンを借りている金融機関に返済条件の変更を相談する方法があります。状況によっては、返済期間の延長や一定期間の返済額の減額などを検討できる場合があります。
また、年齢や物件などの条件を満たせば、リバースモーゲージ型の住宅ローンを利用できる可能性もあります。ただし、残債や費用を含め利用条件があるため、自分の状況に合った方法を金融機関へ相談しましょう。
まとめ|休職で住宅ローンが苦しくなったら滞納前の相談が重要
時にはケガや病気などによってやむを得ず休職をした際に、住宅ローンの支払いが厳しいと感じることがあるかもしれません。その場合には、滞納前に然るべきところに相談することが必要です。また、住宅ローンの返済が難しいからといってすぐに競売にかけられ家を追い出されるわけではありません。しかし、やはり早い段階での相談は必須であるといえますので、競売回避率80%の峯元さんへの相談を行うことをおすすめします。

※2026年4月1日時点
競売回避なら
NHKニュース7/クローズアップ現代/
NHK NEWS おはよう日本/
報道ステーション

自宅を守りたい一心から他社から借金をすることで多重債務に陥る、金融機関や裁判所からの通知から目を背けているうちに状況が悪化するなど、休職中に無理に返済を続けることによりさまざまなリスクが考えられます。そして、無理に返済を続けると治療に専念できず体調回復が遅れ、休職が長期化する可能性もあります。もし生活が苦しく返済が厳しいと感じるのであれば、まずは専門家に相談することがおすすめです。